プレシードのピッチデック:投資家は何を求めているのか
クイックアンサー
プレシード段階では、投資家は何年分もの売上実績や、最適化されたGTMの仕組みを期待していません。求められているのは、6つの要素——本物の課題、明確なソリューション、説得力のある「なぜ今か」、十分に大きな機会、不確実性を減らす初期の証拠、そして賭けるに値するチーム——について、説得力のある初期段階のケースを示すことです。デックは、単なるアイデアの提示ではなく、体系的に不確実性を減らしていることを示す必要があります。
プレシードのピッチデックは、後のステージの資金調達デックとは異なります。
プレシード段階では、投資家は通常、何年分もの売上実績や、成熟したユニットエコノミクス、最適化されたGo-to-Marketの仕組みを期待していません。
代わりに求められるのは、もっと根本的な問いへの説得力のある答えです。
事業がまだ十分に証明されていない段階で、なぜこの会社が偉大な企業になり得ると信じるべきなのか?
これは、通常次の6つに集約されます。
- 本物で意味のある課題
- 明確なソリューション
- 説得力のある「なぜ今か」
- 十分に大きな機会
- 不確実性を減らす初期の証拠
- 賭けるに値するチーム
プレシードのデックは、すでにシリーズAの会社であるかのように装う必要はありません。
必要なのは、初期段階として説得力のあるケースを示すことです。
プレシードのピッチデックに何を入れるべきか
実践的なプレシードのピッチデックには、多くの場合、次が含まれます。
- 表紙・会社の存在意義
- 課題
- ソリューション
- プロダクト
- なぜ今なのか
- 市場機会
- ビジネスモデル
- 初期検証・トラクション
- Go-to-Marketの仮説
- 競合
- チーム
- 資金調達の金額(アスク)
スタートアップによっては、プロダクトロードマップ・技術アーキテクチャ・資金の使途・規制対応の戦略・アペンディックスを含めることもあります。
プレシード段階で重要な違いは、スライドの枚数ではありません。投資家が期待する根拠の種類です。
プレシード段階で、投資家は本当は何を見ているのか
後のステージでは、投資家は何年分もの事業データを評価できます。プレシード段階では、その根拠の多くはまだ存在しません。
そのため投資家は、しばしば次を評価しています。
- 創業者の洞察の質
- 課題をどれだけ深く理解しているか
- 顧客が本当に関心を持っているように見えるか
- 提案されたソリューションに信憑性があるか
- タイミングが理にかなっているか
- 市場が大きくなり得るか
- 創業者たちが速く学んでいるか
デックは、あなたが単にアイデアを提示しているのではないことを示すべきです。
あなたは、体系的に不確実性を減らしているのです。
1. 表紙・会社の存在意義
投資家が本当に聞きたいこと
“この会社は実際に何をしているのか?”
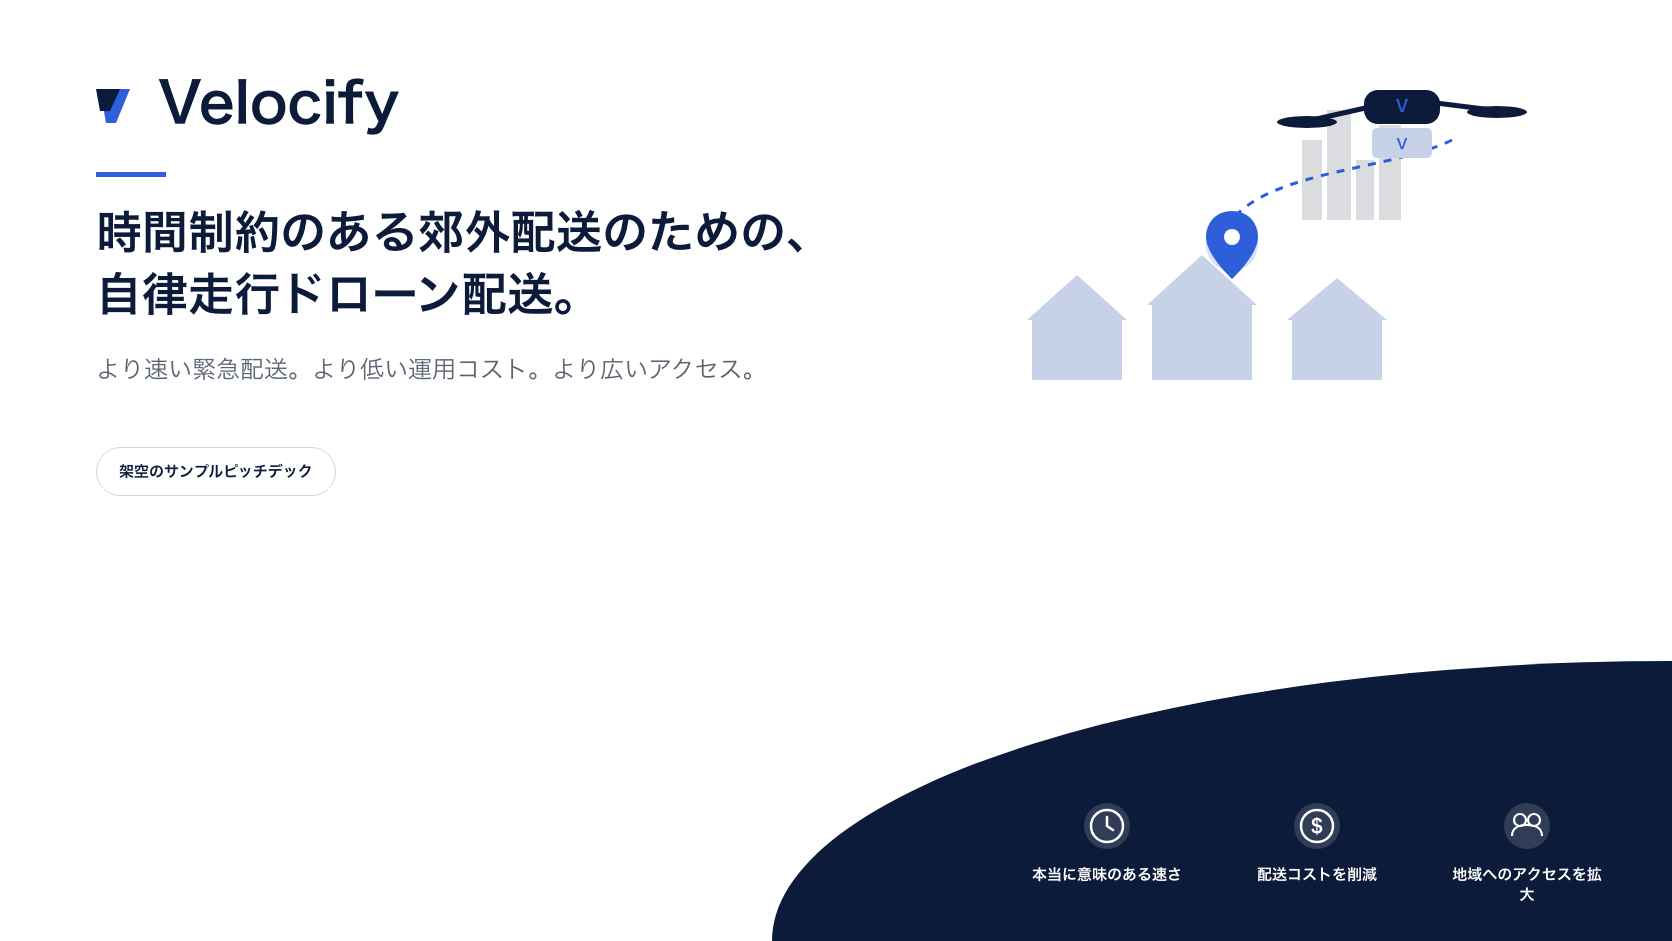
最初のスライドは、その答えを一目で分かるようにするべきです。会社名・一文での説明・補足の短い一文を含めましょう。
Velocify
時間制約のある郊外物流のための自律走行ドローン配送。
「モビリティの未来を再定義する」のような曖昧なスローガンは避けましょう。洗練されて聞こえるかもしれませんが、投資家には会社が何をしているのか分かりません。プレシード段階では、気の利いた言葉より明確さの方が価値があります。
✓ 改善例
- ✓会社名と、何をしているかを示す一文
- ✓抽象的なミッション表現ではなく、3つの具体的な成果ワード
- ✓架空のサンプルデックであることが明記されている
2. 課題
投資家が本当に聞きたいこと
“この課題は本物か——そして会社を作るに値するほど痛みを伴っているか?”
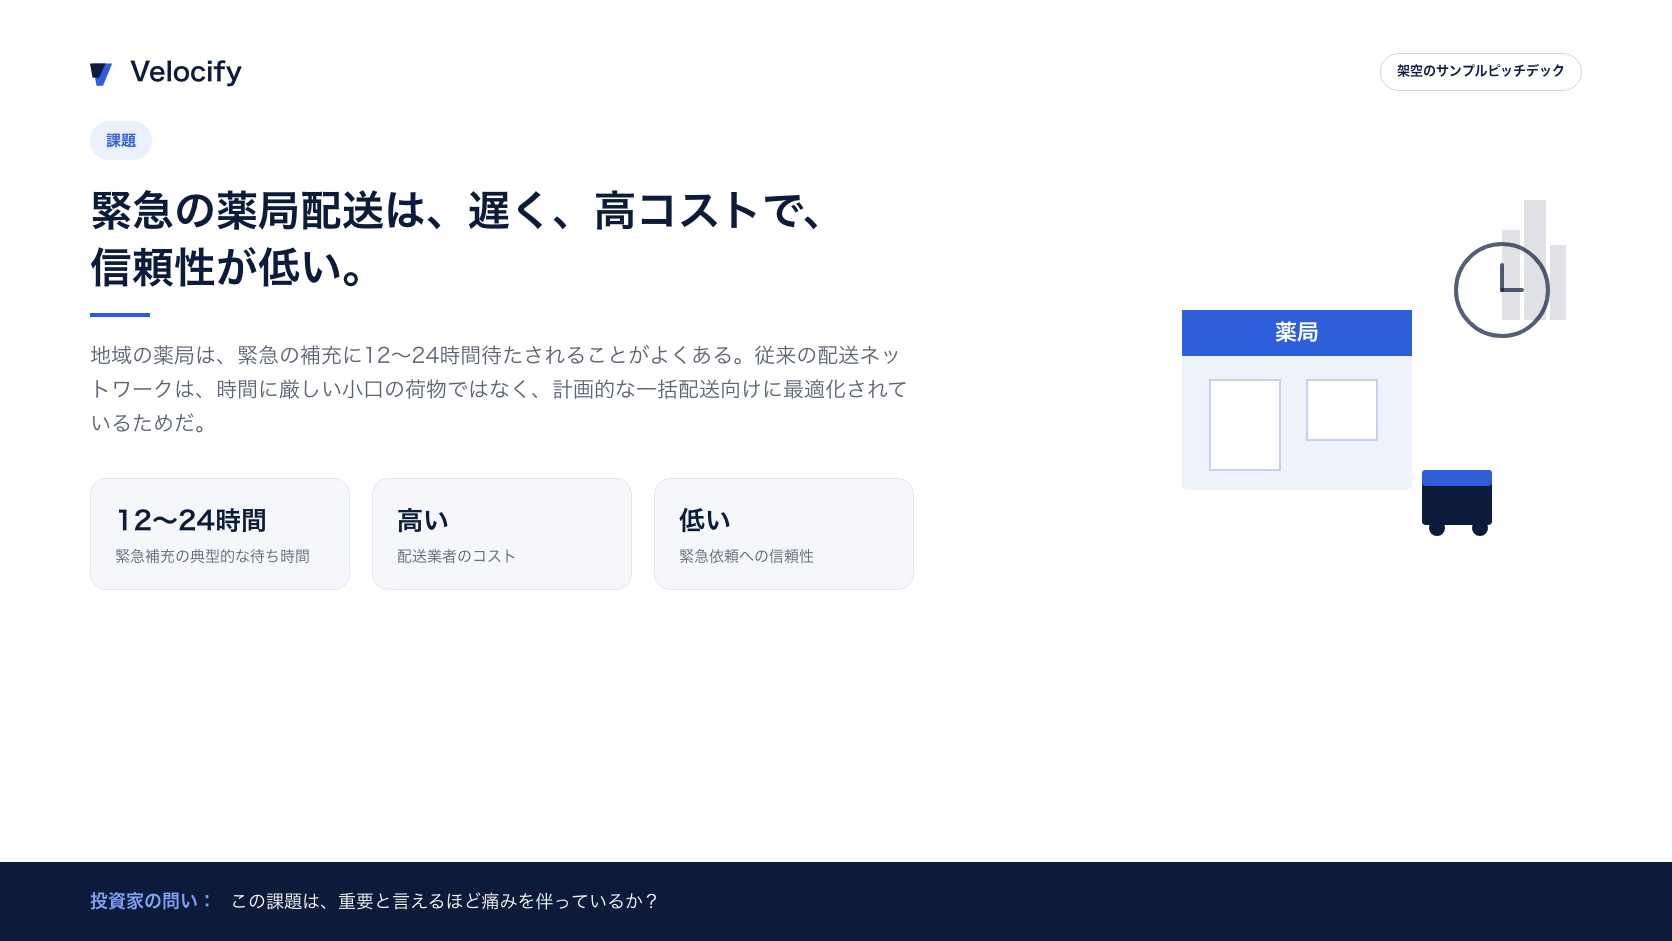
課題スライドは、プレシード段階では特に重要です。投資テーゼの多くが、ここから始まるからです。誰がその課題を抱えているか、具体的に何が痛みを伴うか、顧客は今どう対処しているか、なぜ既存のアプローチでは不十分か、そして可能であれば根拠を含めましょう。
✓ 改善例
地域の薬局は、緊急の補充に12〜24時間待たされることがよくある。従来の配送ネットワークは、時間に厳しい小口の荷物ではなく、計画的な一括配送向けに最適化されているためだ。
強い例は、投資家に顧客・具体的な痛み・既存の限界を示しています。
✓ 改善例
- ✓顧客が具体的——地域の薬局
- ✓痛みが数字で示されている——12〜24時間の待ち時間
- ✓既存の配送網が不十分な理由が説明されている
3. ソリューション
投資家が本当に聞きたいこと
“あなたの会社が存在することで、何が変わるのか?”
プレシード段階では、機能や技術の詳細に投資家を埋もれさせないようにしましょう。まずは顧客にとっての結果から始めます。
Velocifyは、自律走行ドローンを使って、郊外エリアへの緊急処方薬の配送を30分以内で可能にする。
これは通常、「AIを活用した自律型無人航空物流オーケストレーションプラットフォーム」よりも強い表現です。技術は重要です。しかしまず、投資家には価値を理解してもらう必要があります。
4. プロダクト
投資家が本当に聞きたいこと
“実際にここまで何を作ったのか?”
必ずしも完成した商用プロダクトである必要はありません。しかし、何か実在するものを見せることには価値があります。ステージに応じて、MVP・プロトタイプ・スクリーンショット・製品写真・デモの流れ・技術的なプロトタイプ・概念実証の結果などが考えられます。
プロダクトがまだ初期段階なら、そう正直に伝えましょう。どれだけ初期段階かを隠す過度に洗練されたスライドよりも、信頼できるプロトタイプの方が優れています。
5. なぜ今なのか
投資家が本当に聞きたいこと
“なぜこの機会は、今起きているのか?”
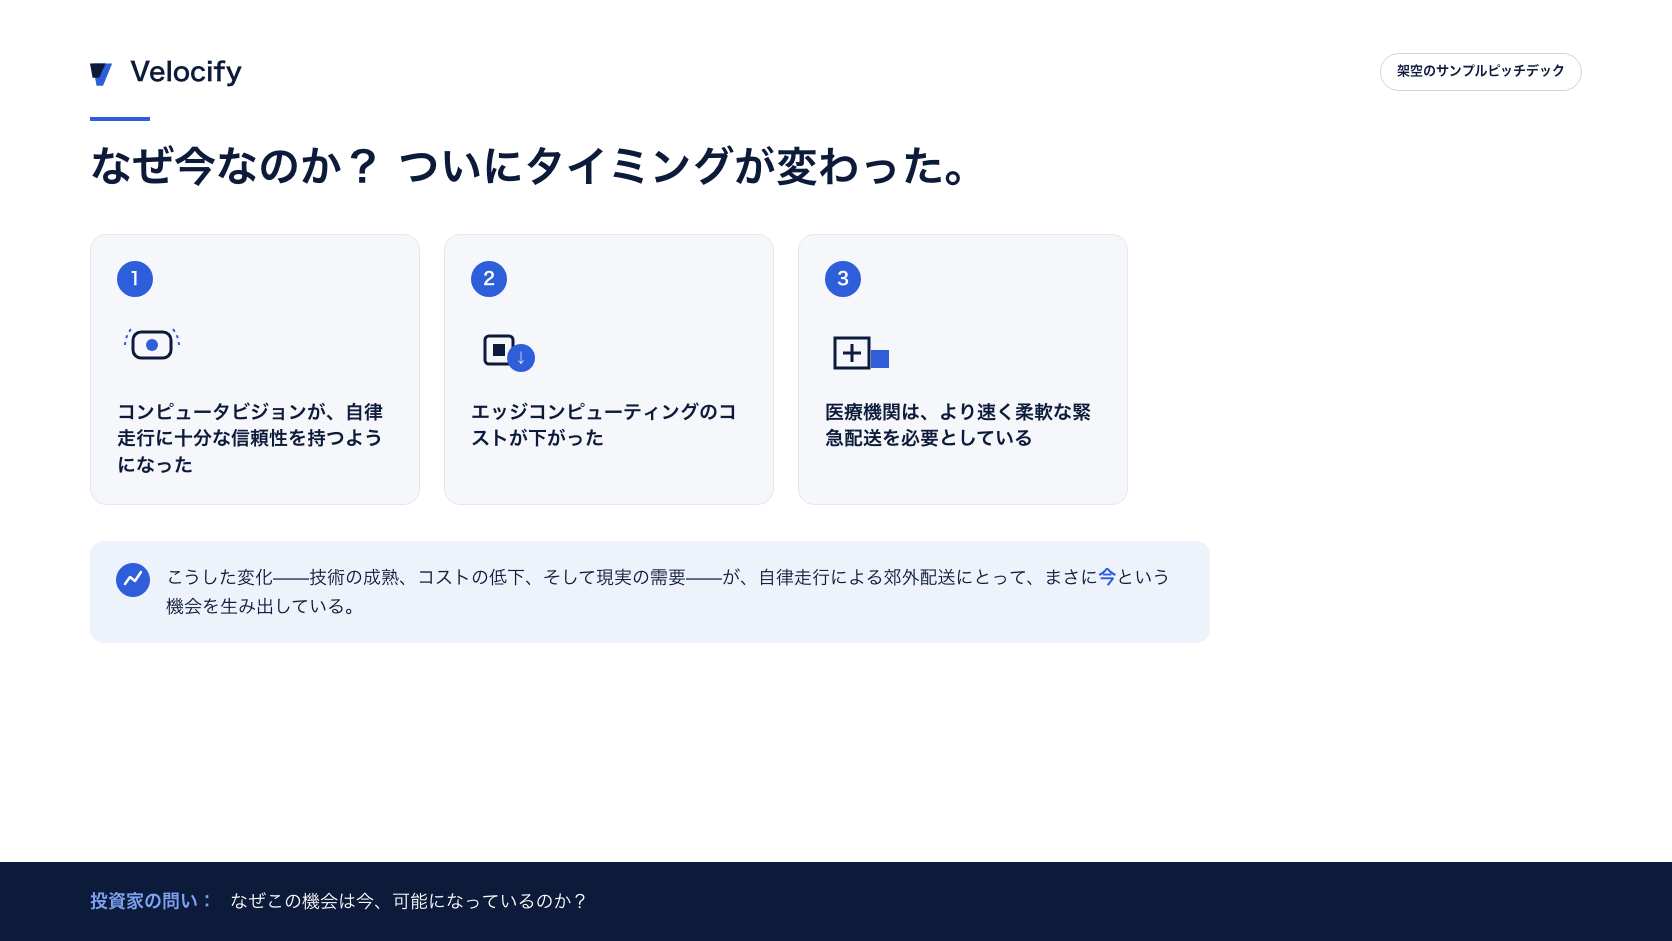
強いプレシードのストーリーには、明確なタイミングの要素があることが多いです。何かが変化した——技術が安くなった、規制が変わった、顧客の行動が変化した、人件費が上がった、インフラが整った、新しいプラットフォームが登場した、といった具合です。
✓ 改善例
車載コンピュータビジョンの進化とエッジコンピューティングのコスト低下により、自律走行ドローンは、以前は遠隔の人間オペレーターが必要だったナビゲーション作業を実行できるようになった。
ゴールは、業界が面白いという話ではなく、なぜこの機会が今存在するのかを説明することです。
✓ 改善例
- ✓曖昧な業界トレンドではなく、3つの具体的で明確な変化
- ✓それぞれの変化が、意見ではなく事実として述べられている
- ✓コールアウトが、変化を「なぜ今か」に直接結びつけている
6. 市場機会
投資家が本当に聞きたいこと
“うまくいけば、これは大きな会社になり得るのか?”
プレシード段階では、市場規模の算出に不自然な精緻さは必要ありません。ただし、投資家にはベンチャー規模の可能性を見せる必要があります。「世界の物流市場は10兆ドル規模だ」という主張だけに頼るのは避けましょう。代わりに、市場を実際の顧客と結びつけます。
対象施設18,000件 × 想定年間契約額4万ドル = 初期のサービス可能市場7億2,000万ドル
そのうえで、その初期セグメントを超えてどう拡大し得るかを説明しましょう。良い市場スライドは、現実的な参入市場・明確な顧客・信じられる拡張の道筋を組み合わせています。
7. ビジネスモデル
投資家が本当に聞きたいこと
“これはどうやってビジネスになるのか?”
プレシード段階では、ビジネスモデルはまだ変化する可能性があります。それで構いません。ただし投資家は、基本的な経済性——誰が払うのか、何に対して払うのか、おおよその価格、そして収益がどう拡大し得るか——を理解できる必要があります。
- 顧客:地域の薬局ネットワーク
- サブスクリプション:拠点あたり月額2,500ドル
- 配送手数料:緊急配送1件あたり8ドル
- 拡張:拠点数の増加+プレミアムサービス
すでに検証済みのことと、まだ仮説にすぎないことを明確に区別しましょう。
8. 初期検証・トラクション
投資家が本当に聞きたいこと
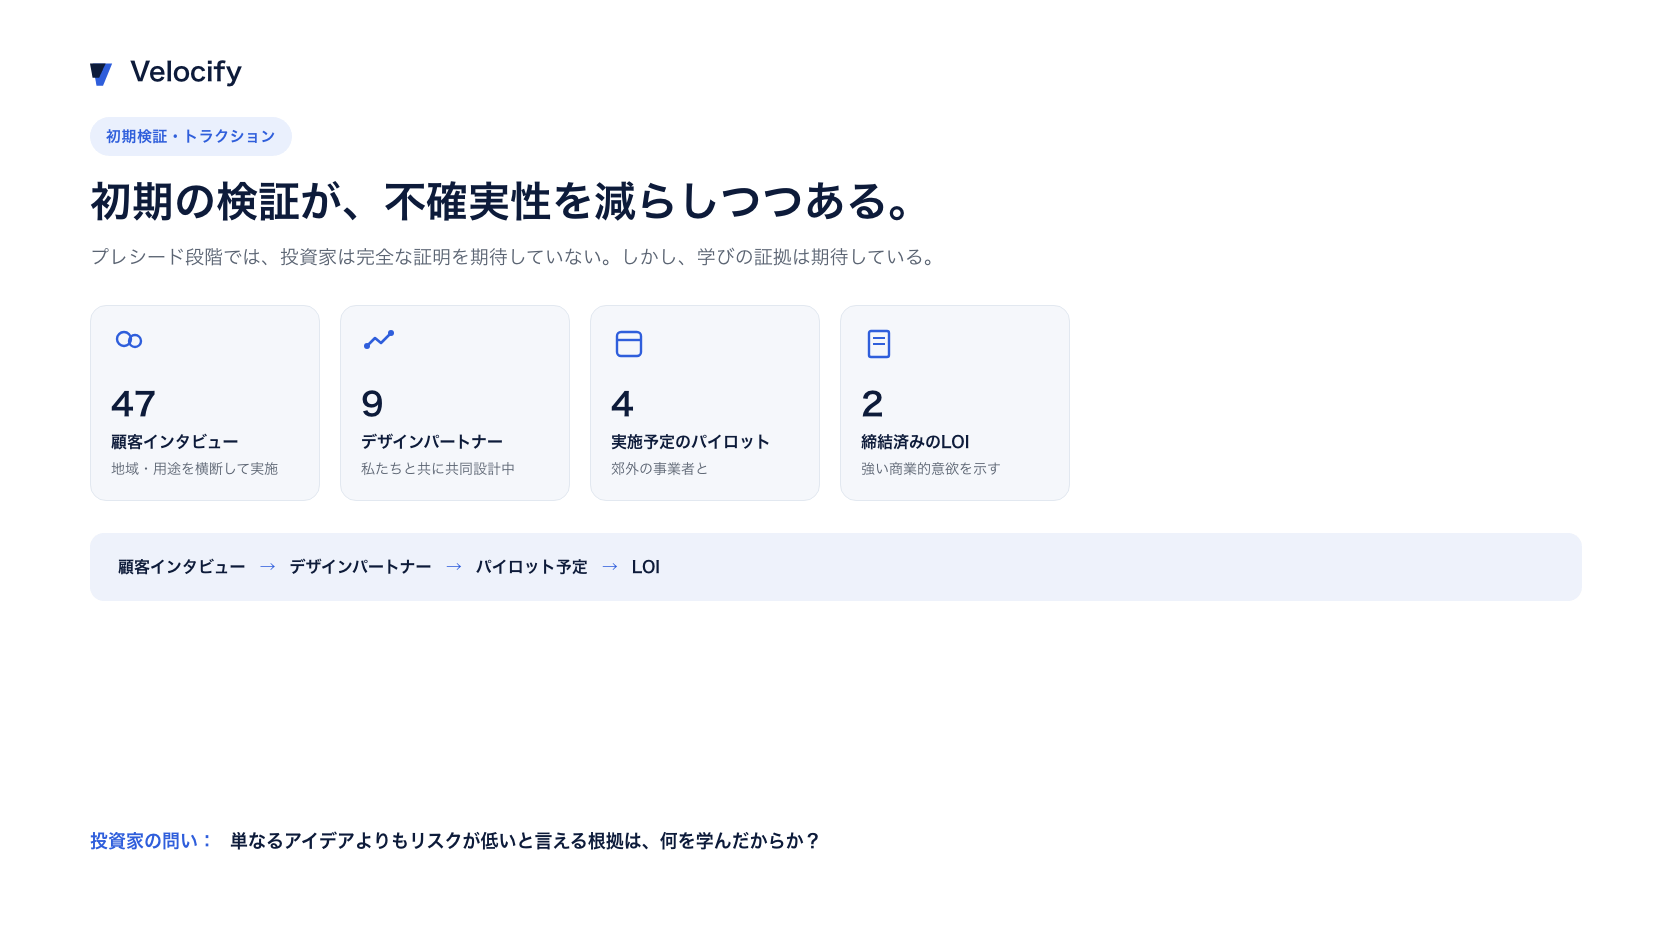
“単なるアイデアよりもリスクが低いと言えるのは、何を学んだからか?”
プレシード段階では、トラクションは必ずしも売上を意味しません。顧客インタビュー・プロトタイプの利用・デザインパートナー・パイロット・LOI・ウェイトリストの転換率・初期の売上・技術的なマイルストーン・規制上の進捗などが含まれます。
役立つ進行の型は、次の通りです。
顧客インタビュー → プロトタイプ → デザインパートナー → パイロット → LOI/有料顧客
✓ 改善例
- 顧客インタビュー47件
- デザインパートナー9社
- 実施予定のパイロット4件
- 締結済みのLOI2件
進行が見えるため、こちらの方がはるかに有用です。
プレシード段階では、投資家は完全な証明を期待していません。しかし、学びの証拠は期待しています。
✓ 改善例
- ✓曖昧な「顧客の関心」ではなく、4つの具体的な数字
- ✓フローが、単なるスナップショットではなく進行を示している
- ✓「不確実性を減らす」という枠組みが、プレシード投資家の期待と一致している
9. Go-to-Marketの仮説
投資家が本当に聞きたいこと
“最初の顧客をどうやって獲得すると考えているのか?”
プレシード段階では、GTMは最適化されている必要はありません。ただし、具体的である必要があります。
✓ 改善例
- 初期顧客:地域の薬局ネットワーク
- 獲得手法:創業者主導のアウトバウンド
- 初期の根拠:ターゲット220社 → 商談31件 → パイロット協議14件
- 拡張:パイロット → 年間契約 → ネットワーク展開
投資家が見たいのは、マーケティングチャネルの一覧ではなく、仕組みです。
10. 競合
投資家が本当に聞きたいこと
“すでにどんな代替手段があり、なぜ顧客は乗り換えるかもしれないのか?”
「私たちに競合はいません」とは言わないようにしましょう。顧客はすでに何かをしています——別のスタートアップを使う、既存大手のツールを使う、Excelを使う、従業員に頼る、外注する、あるいは何もしない、といった具合です。
プレシード段階では、無敵の参入障壁を証明する必要はありません。しかし、現実的な代替手段・顧客の意思決定基準・そしてなぜあなたのアプローチが意味のある形でより優れているのかを理解していることを示すべきです。
11. チーム
投資家が本当に聞きたいこと
“会社がまだ証明されていない段階で、なぜこのチームに賭けるべきなのか?”
プレシード段階では、チームスライドはデックの中で最も重要なスライドの一つになり得ます。事業面の根拠が少ない分、投資家は創業者の質により大きな重みを置くことが多いためです。関連する業界経験・技術力・ファウンダー・マーケットフィット・独自の洞察・顧客へのアクセス・過去の実行力・そしてなぜ創業者たちがこの課題を選んだのかに焦点を当てましょう。
経歴を並べるだけにしないようにしましょう。
✓ 改善例
Jane Doe — CEO。10年間、薬局物流事業の運営に携わり、80以上の地域医療事業者と直接の関係を築いてきた。
強い例は、その経歴がなぜ重要なのかを投資家に伝えています。
12. 資金調達の金額(アスク)
投資家が本当に聞きたいこと
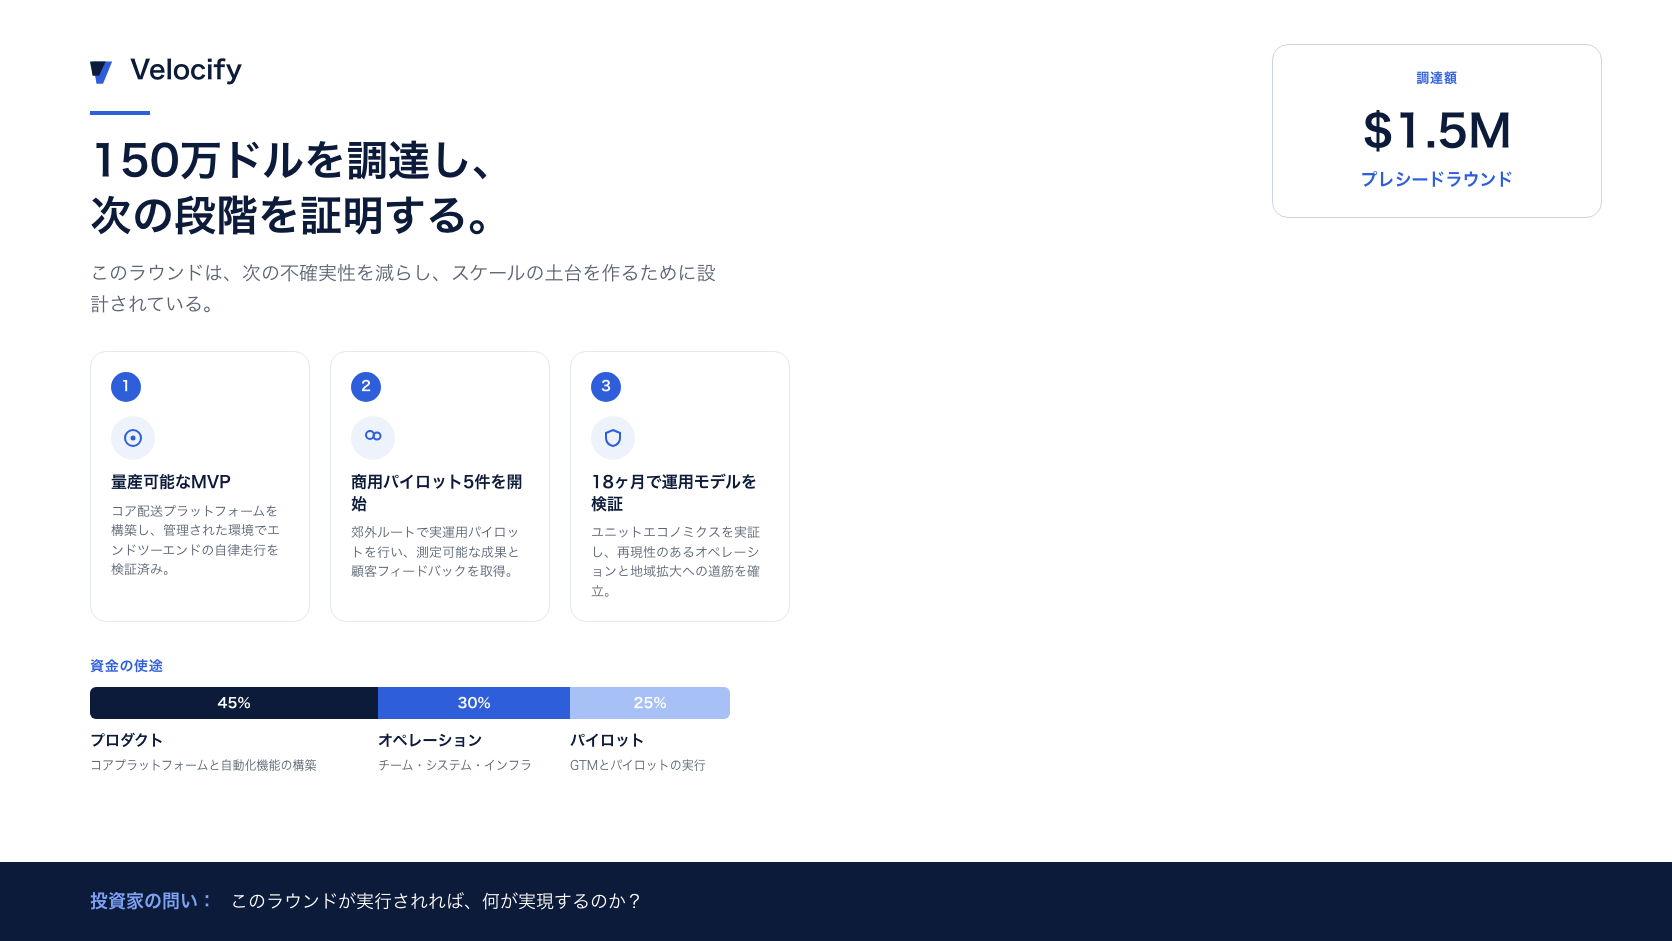
“このラウンドで、何を証明できるのか?”
アスクは、資金をマイルストーンと結びつけるべきです。
✓ 改善例
150万ドルを調達し、量産可能なMVPを完成させ、5件の商用パイロットを開始し、今後18ヶ月で運用モデルを検証する。
プレシード段階では、ラウンドの目的は多くの場合、次の不確実性を減らすことにあります。投資家は、このラウンドが成功すれば何が実現するのかを知っておくべきです。
✓ 改善例
- ✓アスクは、恣意的に選ばれた丸い数字ではなく、具体的な金額
- ✓資金の使途の円グラフだけでなく、ラウンドが実現する3つのマイルストーン
- ✓資金の使途がカテゴリ別に分解され、投資家が妥当性を確認できる
プレシード段階では、何を控えめにできるか
後のステージのデックと比べると、プレシード段階の会社は、通常次への比重を軽くできます。
- 5年分の財務予測
- 成熟したCAC/LTV分析
- 詳細な営業効率の指標
- 過去の売上を示す大きなグラフ
- 広範な組織構造
これは数字を避けるという意味ではありません。実際に自分がいるステージにとって重要な数字を使うという意味です。プレシード段階での強い根拠は、多くの場合、顧客の行動・プロトタイプ・パイロットの需要・創業者の洞察・学習速度から生まれます。
よくあるプレシードのピッチデックの失敗
1. 後のステージの会社のように見せようとする
存在しない成熟度を、無理に作り出さないようにしましょう。
2. 課題が一般的すぎる
同じ主張が何百ものスタートアップに当てはまるなら、もっと具体的にしましょう。
3. 関心をトラクションと取り違える
顧客が「面白そうですね」と言うことと、LOIに署名する・パイロットを実施する・対価を払うことは、まったく別のことです。
4. 曖昧なGTM
「SNS+パートナーシップ」だけでは、最初の顧客がどう購入に至るのかを説明できません。
5. 技術の説明が早すぎる・多すぎる
投資家は、技術の深い説明の前に、課題と顧客を理解する必要があります。
6. ファウンダー・マーケットフィットが弱い
なぜこのチームが適任なのかを、投資家に推測させないようにしましょう。
7. マイルストーンなしで資金だけを求める
その資金が何を証明するためのものかを説明しましょう。
チェックリスト
- 会社が何をしているか、誰でもすぐに理解できるか?
- 顧客は明確に定義されているか?
- 課題は具体的で、意味のあるものか?
- ソリューションは、その課題を明確に解決しているか?
- 投資家は、今すでに存在するものを見ることができるか?
- 説得力のある「なぜ今か」があるか?
- 市場は十分に大きく感じられるか?
- ビジネスモデルは理解しやすいか?
- 本当の検証を示せているか?
- GTMの仮説は具体的か?
- 現実的な競合・代替手段を認めているか?
- チームスライドは、ファウンダー・マーケットフィットを説明しているか?
- アスクは、明確なマイルストーンと結びついているか?
- 口頭説明がなくても、デックだけで意味が通るか?
プレシードとは、不確実性を減らすことである
強いプレシードのデックは、会社がすでに勝利したことを証明するものではありません。創業者たちが、正しいリスクを減らしつつあることを示すものです。
投資家は、デックを読み終えたときに、次のような問いへのより明確な答えを持っているべきです。
- その課題は本物か?
- 顧客は本当に関心を持っているか?
- プロダクトは機能し得るか?
- なぜ今なのか?
- これは大きくなり得るか?
- 初期の証拠はあるか?
- このチームは実行できるか?
プレシード段階では、それだけで次の対話を得るのに十分なことがよくあります。
すでにプレシードのデックを作成中ですか?
どのスライドをデックに入れるべきかは、すでにご存じかもしれません。より難しい問いは、こうです。
そのストーリーは、本当に「信じられる」と感じさせるものになっているか?
プレシードのデックは、シリーズAのデックのように見える必要はありません。初期段階として説得力のあるケースを示せば十分です。
そのストーリーは、本当に「信じられる」と感じさせるものになっているか?
VC Radarは、投資家が重視する主要な観点であなたのピッチを評価し、曖昧な点・根拠が弱い点・矛盾している点・欠けている点を明らかにします。
VCRadarでピッチデックを診断する →